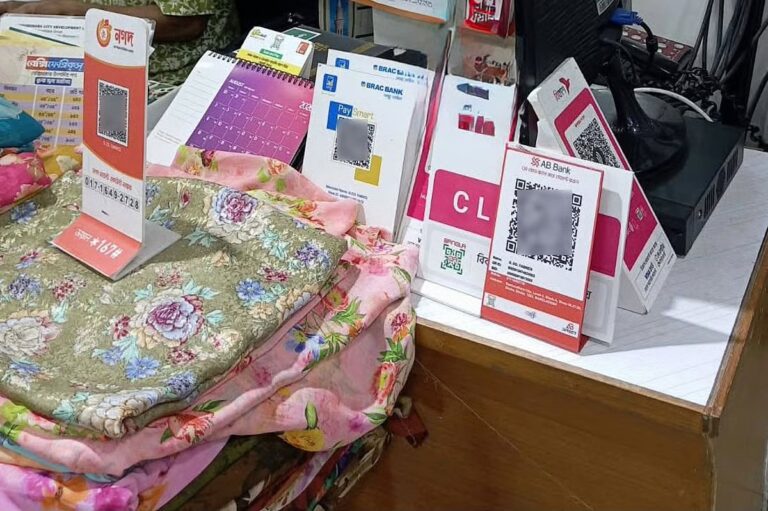
[Prothom Alo]買い物の支払いを容易にするために導入された「バングラQRコード」は、今や現金を引き出す便利な手段となっている。

商品やサービスの販売業者(マーチャントと呼ばれる)の多くは、顧客が実際に商品やサービスを購入することなく、QRコードを通して現金を引き出すことを可能にしている。

これは、モバイル金融サービス(MFS)プロバイダーが長年にわたって構築してきたエージェントネットワーク、つまり取引エコシステムを脅かすものです。全国には約200万人のMFSエージェントが存在します。

MFS(モバイル金融サービス)プロバイダーは、これらの代理店を利用して社会的に疎外されたコミュニティの人々にサービスを提供してきた。しかし、QRコード決済の導入以来、加盟店が違法な現金引き出しサービスを提供しているため、これらの代理店の事業は脅威にさらされている。

デジタル取引を促進するために導入されたバングラデシュ共通のQRコードシステムが悪用されていると、関係者は懸念を表明している。

彼らによると、顧客は通常、MFS(モバイル金融サービス)代理店を通じて現金を引き出す際に、一定の手数料を支払う必要がある。MFSプロバイダーによって手数料は異なり、1,000タカあたり最低12.90タカから最高18.50タカとなっている。

顧客がバングラデシュ銀行が設定した上限額である30,000タカをMFSプロバイダーを通じて引き出しまたは現金化する場合、最低387タカの手数料を支払う必要があります。

しかし、現在では多くの顧客が、商品やサービスを販売する業者から手数料や料金を一切支払うことなく現金を引き出している。

例えば、顧客は商品やサービスを購入しなくても、店主のバングラ語のQRコードに3万タカを送金し、その後、店主から現金でその金額を受け取ることができる。

固定料金を支払う代わりに、顧客は店主の需要に応じて、わずかな金額を支払うだけでこのサービスを受けることができる。

その結果、現金を引き出す顧客は手数料を節約でき、店主は商品やサービスを販売することなくいくらかのお金を受け取ることができる。また、顧客はバングラデシュ中央銀行が定めた限度額を超える高額を引き出すことも可能だ。

そのため、モバイル金融サービス(MFS)提供事業者は、現金引き出しにおけるバングラデシュ語QRコードの悪用を阻止するため、バングラデシュ中央銀行に介入を求めている。

彼らによると、こうした不正利用はMFS(モバイル金融サービス)プロバイダーのエコシステムに損害を与えるだけでなく、資金洗浄を含む様々な形態の金融犯罪の機会を生み出しているという。

MFS(モバイル金融サービス)プロバイダーは、顧客がサービスを通じて現金を引き出す際に、バングラデシュ中央銀行によって課される様々な制限や取引限度額に直面する。

しかし、バングラデシュのQRコード決済には同様の制限や制約がありません。そのため、顧客は様々な加盟店から自由に現金を引き出すことができてしまいます。

バングラデシュ中央銀行の情報筋によると、バングラ語のQRコードを用いた取引は7月から義務化された。

その結果、国内のすべての銀行とモバイル金融サービスプロバイダーは、独自のQRコードを使用する代わりに、商品やサービスを販売する加盟店にベンガル語のQRコードを設置することが義務付けられた。

複数の銀行やモバイル金融サービスプロバイダーが、加盟店の銀行口座またはモバイル金融サービス口座に対して、最大4つか5つのバングラ語QRコードを発行している。これにより、全国に展開する加盟店は、現金を引き出すための代替手段として利用できるようになった。

加盟店ネットワークには、地方の商店主から大手商品・サービス提供業者まで、あらゆる事業者が含まれる。その結果、加盟店の広範な存在が、MFS(モバイル金融サービス)プロバイダーのエージェントエコシステムに混乱をもたらしている。

バングラデシュ中央銀行は、10月から加盟店がバングラQRコードによる支払いを受け取る際の手数料を無料にすることを決定した。これにより、加盟店は顧客から代金を受け取り、現金で返金する際に手数料を支払う必要がなくなる。

一方、ブカスフ、ナガド、ロケットなどのMFS(モバイル金融サービス)代理店を通じて現金を引き出す場合、顧客は一定の手数料を支払う必要がある。MFSプロバイダーは、現金引き出しサービスで徴収する手数料1,000タカごとに3タカ以上の税収を政府に納めている。

しかし、加盟店を通じて現金を引き出す場合は手数料はかかりません。加盟店も政府に税金を支払う必要はありません。

したがって、QRコードを使って加盟店から現金を引き出すことは、顧客と加盟店の双方にとって経済的に有益である。しかし、これは政府やモバイル金融サービス事業者にとって大きなビジネス上の障害となっている。

一方、国家歳入庁(NBR)は最近、企業や様々な種類の会社が行う取引に関して、大幅な税制優遇措置を導入した。

この新たな規定の下では、企業は年間取引額が2,000万タカまでの場合、売上税や取引税を支払う必要がなくなる。

この機能のおかげで、加盟店はQRコードを使って送金し、その金額を顧客に現金で返金する際に、税金に関する複雑な問題に直面することもなくなります。

バングラデシュ開発研究所(BIDS)の元所長で、モバイル金融サービスプロバイダーナガドの元会長であるKASムルシッド氏は、プロトム アルo紙に対し、「現金に大きく依存しているバングラデシュのような経済を、一夜にしてキャッシュレス化することは不可能だ。デジタル取引を増やすためには、まずバングラ語 QRを試験的に導入し、その後本格的に展開すべきだった。ところが、バングラ語 QRは義務化され、手数料も性急に撤廃された。その結果、商人は商品やサービスを販売する代わりに、現金引き出しビジネスを始めてしまった。これは政府の歳入減につながり、違法な金融取引の機会を増やすことになるだろう」と語った。

バングラデシュ中央銀行の広報担当者、アリフ・ホサイン・カーン氏はプロトム・アロ紙に対し、「バングラQRは人々の生活をより便利にし、現金取引を減らすために導入された。しかし、この機能を悪用する者がいれば、法律に基づいて処罰される可能性がある」と述べた。

当局がバングラ語QRコードの導入を義務付けて以来、木曜日までに全国の350万の加盟店に様々な銀行やモバイル金融サービスプロバイダーがQRコードを設置した。現在、QRコードによる取引は1日平均13億7000万タカ(137億ルピー)に達している。

MFS(モバイル金融サービス)プロバイダーによると、多くの人がこの方法を選ぶ理由は、加盟店が低コストで現金を引き出せる方法を提供しているためだという。その結果、QRコードを利用した取引が急速に増加している。

最近、複数の銀行およびモバイル金融サービスプロバイダーが、多数の顧客によるQRコード経由の不審な取引を検知した。

その後、関係機関がこれらの取引を調査したところ、顧客の携帯電話番号の電源が切られていたことが判明した。

例えば、ネトラコナ在住の30歳のブカスフユーザー、ザキア・アフリンは、8月14日から18日の間に、2つの銀行のQRコードを使って合計3,639,490タカの取引を行った。これらの取引は、ブラフマンバリアの複数の携帯電話ショップで行われた。

同様に、ブラフマンバリア在住のMFS顧客であるソハグ・ミア氏は、8月16日と17日の2日間で、同地区の複数の店舗でバングラ語のQRコードを使って合計400万タカの取引を行った。

MFSプロバイダーは、他の複数の顧客にも関係する不審な取引を特定した。

関係者によると、これらの取引に使用された口座のほとんどは他人の名義で登録されていたにもかかわらず、取引自体は名義人である顧客の国民身分証明書を使って行われていたという。

多くの場合、人々は送金されたお金や銀行口座に預けられた資金を、商人を通じて現金で引き出した。これらの資金の送金者や資金の流れも依然として不明である。

この件に詳しいバングラデシュ銀行の職員2人が匿名を条件にプロトム・アロ紙に語ったところによると、彼らはバングラQRコードを使った現金引き出しについて把握しているという。

当局は、こうした行為を防止するために、業者に対して取引制限を課すことができるかどうかを検討していると述べた。

プバリ銀行は、国内でも有数の先進的な技術を持つ銀行の一つです。全国に約45万個のバングラ語QRコードを設置しています。

バングラQRコードの悪用に関して、プバリ銀行のマネージングディレクター(MD)であるモハマド・アリ氏はプロトム・アロ紙に対し、「加盟店を通じた現金引き出しサービスは停止しなければならない。そうでなければ、誰が送金し、誰が引き出しているのかを追跡する方法がない。このサービスを停止しなければ、フンディ(手形)の使用が増えるだろう」と述べた。

国内有数のモバイル金融サービス(MFS)プロバイダーであるブカスフとナガドの複数の関係者によると、顧客がMFS口座に現金を入金し、それをデジタルマネーに変換する際に、MFSプロバイダーは手数料を負担するとのことだ。

しかし、MFSプロバイダーは、顧客が銀行のQRコードを使ってアプリで取引を行う場合、利益を得ることができません。その代わりに、補助金を提供しなければなりません。

顧客が代理店を通じてMFS口座に1,000タカを入金したとします。MFSプロバイダーは、入金を受け付けた代理店、代理店の販売代理店、および携帯電話ネットワーク事業者に対し、少なくとも6.40タカの手数料を支払います。

しかし、顧客がバングラQRを使用して他行のQRコードを介して加盟店と取引を行う場合、加盟店には1パーセントのMDR(加盟店手数料)が課されます。

その結果、加盟店は1,000タカの取引から10タカを手数料として受け取る。この10タカは、QRコードを導入した銀行またはMFSプロバイダーが受け取る。

QRコードを設置した銀行は、顧客が取引を行う際に使用したアプリを提供する金融機関に対し、付加価値税を除く6.10タカのIRF(インターチェンジ払い戻し手数料)を支払います。

その結果、1,000タカの取引ごとに、顧客は費用を負担せず、加盟店は10タカを支払う。このうち、政府は付加価値税と所得税として2.91タカを受け取る。

代理店、販売業者、携帯電話事業者は6.40タカを受け取ります。銀行の手数料を差し引くと、銀行の収入は0.17タカとなり、MFSプロバイダーは少なくとも0.30タカの損失を被ります。

多くの銀行がQRコード決済の普及促進策の一環として、加盟店への手数料を免除する措置を講じている。これにより、QRコードの悪用がさらに増加している。

バングラデシュ中央銀行の指示により、10月からIRF(内部手数料)とMDR(加盟店手数料)がともにゼロになる。これにより、顧客が様々な加盟店で現金を受け取る傾向がさらに高まるだろう。

業界関係者によると、国際的に認められたモデルでは、加盟店がデジタル取引のコストを負担し、そのコストを利益から捻出することが求められている。しかし、実際にはそうはならなかったため、加盟店はMFS(モバイル金融サービス)代理店に代わる存在となっている。

こうした状況は、国内外からの投資によって築き上げられてきたMFS(モバイル金融サービス)事業者に、さらなるプレッシャーを与えている。現金引き出し取引の減少に伴い、多くのMFS代理店は事業への関心を失いつつある。

この件に関して、ナガドの元会長であるKASムルシド氏は、「国際的に認められているデジタル取引増加のためのモデルをそのまま踏襲するのではなく、バングラデシュは自国の状況に合ったモデルを開発する必要がある。導入されたモデルは、既存のモバイル金融サービス企業を危険にさらしている」と述べた。


Bangladesh News/Prothom Alo 20260916
https://en.prothomalo.com/business/local/8mljzomg86
関連