[Financial Express]バングラデシュの主要金融・保険セクターは、それまでの数四半期で着実に回復していたが、前会計年度の最終四半期には、実質ベースで0.25%の縮小に転じた。

公式調査結果によると、今回の落ち込みは、前四半期に継続した拡大の後、業界における勢いの喪失を意味する。

バングラデシュ統計局(BBS)が先週発表した暫定データによると、実質価格で測定したこの縮小幅は、2026年4月から6月までの生産量を前年同期の生産量と比較したものである。

このデータは、当該セクターの実質成長率が2026年度第1四半期の3.56%から第2四半期には2.05%、第3四半期には1.0%へと減速し、最終四半期にはマイナス成長に転じたことを示している。

2025年度の同四半期において、双子セクターは2.64%の成長を記録した。

この減速は、同セクターの現行価格の伸びには反映されず、2026年度第4四半期には8.94%のプラス成長を維持した。

実質GDPとは、物価水準の変化を反映するために、最終財・サービスの生産量を調整した価値を示す指標である。

バングラデシュ統計局(BBS)の集計によると、金融・保険活動は第4四半期において、国の国内総生産(GDP)の約3.22%(時価ベース)を占めた。

これらの数字だけでは、銀行や保険会社の利益や収益が減少したとは断定できません。GDPは産業が生み出す付加価値を測定する指標であり、個々の金融機関の収益は異なる動きをする可能性があるからです。

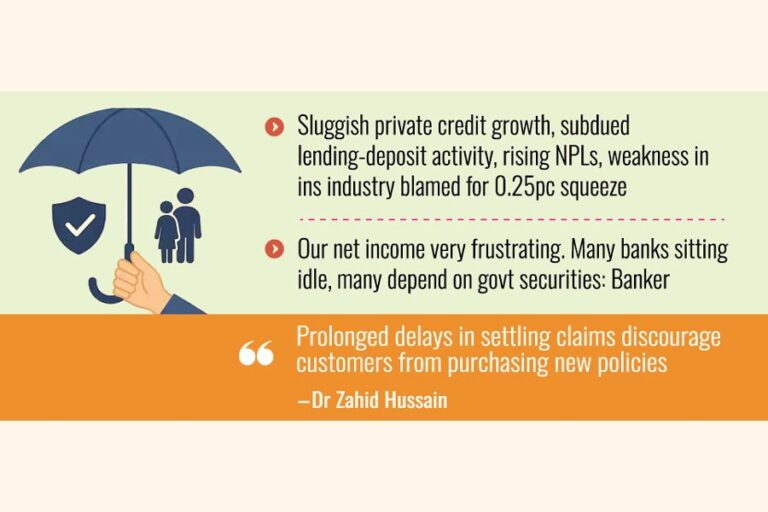
経済学者や銀行家は、この景気後退の原因として、民間部門の信用供与の伸び悩み、融資と預金活動の低迷、不良債権(NPL)の増加、そして保険業界の弱さを挙げている。

彼らはまた、銀行の手数料収入の減少も、このセクターの勢いが衰えた要因の一つだと指摘した。

独立系エコノミストのザヒド・フセイン博士は、フィナンシャル・エクスプレス紙に対し、不良債権の急増により、銀行は営業利益のかなりの部分を不良債権引当金として積み立てざるを得なくなり、純利益が減少したと述べた。

彼は、高インフレによって預金者が貯蓄を引き出す可能性があり、銀行は預金を集め維持するために高利回りを提供せざるを得なくなり、資金調達コストが増加する可能性があると指摘している。

「保険業界も課題に直面している」とフセイン博士は述べ、保険金支払いの長期化が顧客の新規保険契約購入意欲を削いでいると指摘した。

一方、銀行関係者らは、BBSのデータは銀行業界が直面している困難を反映していると述べている。

「信じられないかもしれませんが、当社の収入は昨年と比べて減少しています」と、ミューチュアル・トラスト銀行のマネージングディレクター兼CEOであるサイード・マフブブル・ラーマン氏は述べている。

「当行の純利益は非常に低迷している。多くの銀行は閑散としており、一方で多くの銀行は国債に依存している」と、彼は金曜日の午後にフィナンシャルエクスプレス紙に語った。

[メール保護]


Bangladesh News/Financial Express 20261010
https://today.thefinancialexpress.com.bd/first-page/financial-insurance-sector-contracts-to-stem-growth-1791568382/?date=10-10-2026
関連