[Financial Express]上場銀行のほとんどは、国債からの好調な収益に支えられ、今年9月までの9ヶ月間で前年同期比で増益を計上した。

市場アナリストらは、銀行の好調な業績は、不良債権(NPL)の量が比較的少ないこと、国債投資からの収益率が高いこと、そして優れたガバナンスと国民の信頼を通じて預金を集める能力によるものだと分析した。

対照的に、資産の質の悪化、投資収益の低迷、不良債権の増加により、複数の貸し手は潜在的な貸倒損失に備えて多額の引当金を積み立てざるを得ず、この期間中に多額の損失を計上した。

上場銀行31行のうち、合併した5行を除くと、1月から9月までの期間で17行が前年同期比で増益を報告した一方、7行は減益となった。2行は損失を縮小し、4行は損失を拡大、1行は赤字に転落した。

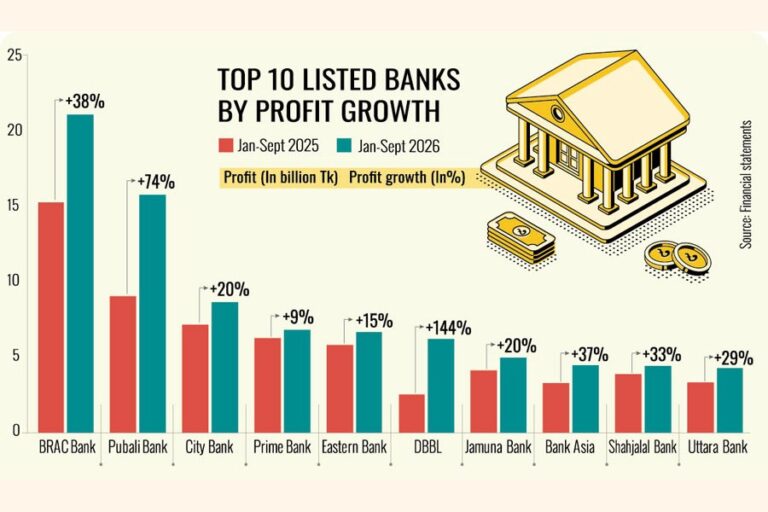
財務諸表によると、BRAC銀行、プバリ銀行、市銀行、プライム銀行、東部銀行、ダッチ・バングラ銀行、ジャムナ銀行は、当該期間における主要な収益源であった。

ロイヤル・キャピタルの調査責任者であるアクラムル・アラム氏は、余剰資金を持つ銀行は、その余剰資金を国債や短期国債に賢明に投資し、大きな収益を生み出していると述べた。

「経済の不確実性が続く中で民間部門の信用需要が低迷したため、流動性の高い銀行は余剰資金をリスクのない国債に投資することを好んだ」と彼は述べた。

2024年8月の政権交代後の経済減速に伴い、投資機会は縮小している。

民間部門の信用供与の伸びは、今年8月時点で4.75%にとどまり、企業景況感の低下と融資条件の厳格化を反映している。

アラム氏は、業績の良い銀行は、市場での評判が高いため、運営コストを抑え、比較的低いコストで預金を集めることができたと述べた。

優秀なパフォーマー

BRAC銀行の利益は前年同期比38%増の212億1000万タカとなり、1月から9月までの期間で上場銀行の中で最高となった。これは、政府証券からの多額の収入と利息収入の増加に支えられたものである。

同行は、事業の多角化、健全なガバナンス、顧客重視の戦略に支えられ、収益性、業務効率、バランスシートの拡大において優れた業績を達成した。

特筆すべきは、同社の9ヶ月間の利益が2025年の通期利益を上回ったことであり、この期間の連結受取利息は前年比で26%増加した。

BRAC銀行の不良債権比率は9月末時点で2.27%であり、比較的良好な資産の質を示している。

連結ベースの自己資本利益率(ROE)は20.28%、総資産利益率(ROA)は1.65%でした。

顧客預金は9月末時点で1兆300億タカを超え、融資残高は7794億7000万タカに達した。

「お客様からの継続的な信頼のおかげで、当社は市場平均を大きく上回る成長を実現すると同時に、業界で最も優れた資産品質指標の一つを維持することができました」と、BRAC銀行のマネージングディレクターであるタレク・レファット・ウラー・カーン氏は声明で述べた。

プバリ銀行は、投資収益、手数料、為替および仲介手数料収入の増加により、9月までの9か月間の利益が前年同期比74%増の158億4000万タカに達したと発表した。

「この大幅な改善は、当行が高利回り融資、手数料・コミッション・投資収益の多様化、コスト最適化、デジタル変革に注力していることを示すものです」と、同行は決算報告書の中で述べている。

同行の顧客預金も初めて1兆タカの大台を突破し、9月末時点で1兆1000億タカに達した。

アラム氏は、財務的に健全で信頼できる銀行も、経営基盤の弱い金融機関から預金が流出したことで恩恵を受けていると述べた。

シティバンクは、第3四半期の利益は減少したものの、手数料収入の増加に加え、純金利収入と投資収益の改善により、1月から9月までの収益は前年同期比20%増の86億8000万タカに達したと発表した。

プライム銀行の利益は、純金利収入が大幅に減少したにもかかわらず、9月までの9ヶ月間で9%増加し、68億5000万タカとなった。

9月までの9ヶ月間で、純金利収入は64%減の13億6000万タカに急落した一方、投資収入は34%増の163億2000万タカに急増した。

NRB銀行は、主に引当金の大幅な削減により、1月から9月までの期間に1億200万タカの利益を計上し、前年同期の13億9000万タカの損失から黒字転換を果たした。

同行の引当金総額は、前年同月の23億7000万タカから9月には5億2800万タカに減少した。

経営難に陥っている貸し手

イスラミ銀行バングラデシュ、IFIC銀行、ナショナル銀行、ルパリ銀行、プレミア銀行は、1月から9月にかけて大幅な損失を計上しており、資産の質の悪化と純金利収入のマイナスによって直面している圧力の高まりを示している。

これらの貸し手のいくつかは、2024年の政権交代後、金融不正や不良債権の規模がより明らかになったことで、資産の質の悪化に苦しんでいる。

不適切な融資慣行により、一部の銀行は多額の不良資産を抱え込むことになり、また、脆弱な財務状況のため、不良債権に対する適切な引当金を維持する能力が制限された。

イスラミ銀行は、9月までの9ヶ月間で328億6000万タカの損失を計上した。純金利収入は前年同期の9億9800万タカの黒字から182億8000万タカの赤字に転落した。

しかしながら、同行は、経営陣がバングラデシュ中央銀行の最近の指針に沿って、資本基盤の強化、資産の質の向上、投資回収の強化、収益創出の促進など、様々な措置を講じたと述べた。

「これらの措置は、当銀行の将来の収益にプラスに貢献すると予想される」と、同行は決算報告書の中で述べている。

IFIC銀行も同期間中に250億タカの損失を計上し、純金利収入は前年同期の161億6000万タカの赤字から228億8000万タカの赤字に転落した。

ナショナルバンクも1月から9月にかけて300億タカの損失を計上したが、これは前年同期の145億タカから増加している。

「銀行が多額の不良債権を抱えている場合、そこから利息を得ることはできません。さらに、不良債権に対する引当金を利益から積み立てなければならず、最終利益を圧迫します」と、ロイヤル・キャピタルのアクラムル・アラム氏は述べた。

[メール保護]


Bangladesh News/Financial Express 20261102
https://today.thefinancialexpress.com.bd/stock-corporate/bank-profits-rise-on-treasury-returns-but-weak-lenders-sink-deeper-into-losses-1793553259/?date=02-11-2026
関連