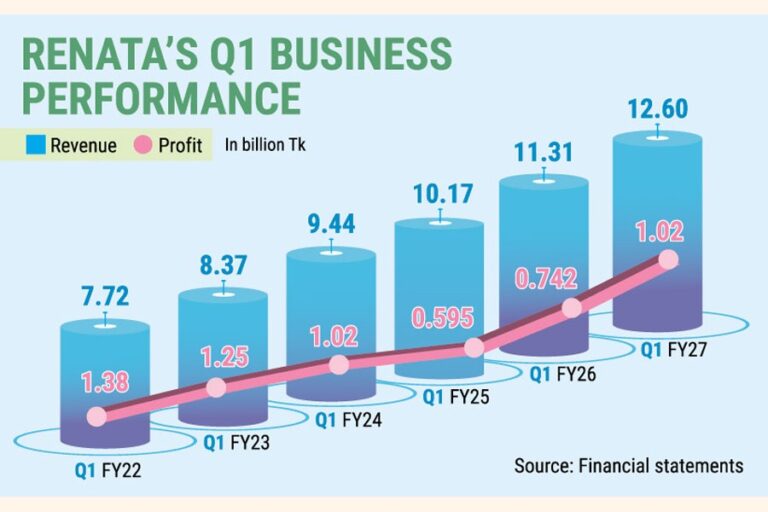
[Financial Express]レナータは2026年度に力強い利益成長を記録した後、2027年度第1四半期も収益の勢いを維持し、売上高の増加、業務効率の改善、および財務コストの削減により、前年同期比37%増の10億2000万タカの利益を計上した。

この製薬会社は、7月から9月期の利益が2億7600万タカ増加した一方、戦略的な資本再編と為替リスク管理により、純金融費用は1億5000万タカ削減された。

同社は、収益増加の要因として、粗利益率の改善、効率的な調達、および経費管理の強化を挙げた。

純金融費用は前年比35.2%減少した。これは主に借入コストの低下と為替差損の減少によるものである。この減少は、短期借入から低コストの長期資金調達へのシフトによって大きく支えられた。

製薬会社は、当四半期の連結売上高が前年同期比11.4%増の126億タカになったと発表した。

国内各地で麻疹やデング熱などの疾病が繰り返し流行していることが主な要因となり、医薬品、特に救命薬に対する国内および輸出の強い需要が収益増加に貢献した一方、効果的なコスト管理が最終利益を支えた。

レナータ社の医薬品事業の売上高は、総売上高の78.7%を占め、8.6%増加した。一方、動物用医薬品事業の売上高は10.4%急増した。受託製造事業の売上高は、前年同期比で2倍以上に増加し、6億5000万タカに達した。

子会社を含めた輸出収益は58.8%増加し、10億9000万タカに達した。これは、同社が海外市場の多角化に努めていることを反映している。

レナータ社は、特に慢性疾患や非感染性疾患を対象とした100種類の生物学的同等性製品のポートフォリオが、国際市場における製品登録や規制当局の承認取得に貢献したと述べた。

同社はこれまでに、複数の大陸にまたがる77の国際市場に事業を拡大している。

レナータ社はまた、米国、カナダ、欧州、オーストラリアなどの規制市場向けに既存製品の再開発に注力するとともに、特に注射剤、抗がん剤製剤、その他の特殊医薬品といった差別化された製品のパイプラインを拡大している。

しかしながら、地政学的紛争、貿易構造の変化、エネルギー価格の変動、サプライチェーンの混乱、そして根強い国内コスト圧力といった要因により、事業環境は依然として厳しい状況にある、と同社は述べた。

燃料費と電気料金の高騰に加え、それに伴う価格調整の余地が限られているため、利益率は圧迫され続けており、業務効率の向上、コスト管理の徹底、そして慎重な財務管理の必要性がますます高まっている。

ディーゼル価格の32.4%上昇、産業用電力料金の18.6%上昇など、複数の価格調整を受けて、エネルギーコストは27%増加した。

売上原価は10.5%増加し、売上高の伸び率をわずかに下回った一方、原材料費は前年同期比で13%増加した。

「原材料費の高騰は主に販売構成の変化によるもので、より高価な原材料を必要とする製品の売上比率が高まったことが要因です」と同社は述べた。

ロイヤル・キャピタルの調査責任者であるアクラムル・アラム氏は、レナータは不利なマクロ経済状況と価格制約にもかかわらず、効果的なコスト管理、業務効率化、差別化された製品への戦略的な注力によって収益の勢いを維持したと述べた。

人々は以前よりも医療費支出を優先するようになり、それが製薬会社の売上と収益性の向上につながっている、と彼は述べた。

レナータの2026年度の年間利益は、売上高の伸びは緩やかだったにもかかわらず、資本再編策による営業成績の向上と資金調達コストの低下に支えられ、前年比64%増の36億4000万タカに急増した。

[メール保護]


Bangladesh News/Financial Express 20261109
https://today.thefinancialexpress.com.bd/stock-corporate/renata-extends-earnings-momentum-with-37pc-profit-rise-in-q1-1794160563/?date=09-11-2026
関連