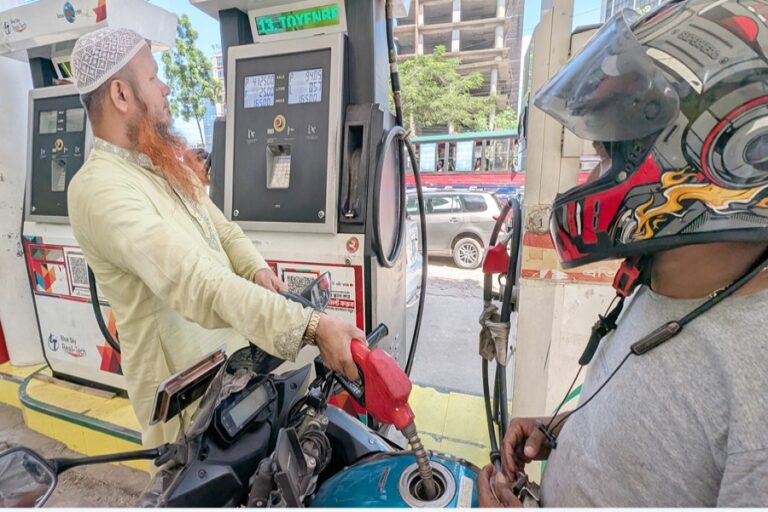
[Financial Express]バングラデシュは、輸入依存国が国内燃料価格を国際市場から永久に隔離することはできないという、厳しいエネルギー経済の現実を改めて思い知らされた。2026年9月21日、政府は世界的な原油価格と輸送コストの上昇を受け、ディーゼル価格を1リットルあたり115タカから135タカに引き上げた。オクタン価も145タカから165タカに、ガソリンは140タカから160タカに、灯油は135タカから155タカにそれぞれ引き上げられた。ロイター通信は、この調整は輸入コストの上昇とバングラデシュ石油公社(BPC)への財政的圧力によるものだと報じた(ロイター)。当然ながら、当面の国民の議論は小売価格に集中している。しかし、より重要な政策課題は、次の世界的な石油ショックが到来する前にバングラデシュが何ができるかということだ。

解決策は、補助金か値上げかの二者択一に矮小化されるべきではない。バングラデシュは、事後的な燃料価格調整から、構造化された石油リスク管理へと移行する必要がある。国際原油・石油製品価格、製油所のマージン、タンカー運賃、地政学的紛争、主要航路の混乱などは、バングラデシュのコントロールが及ばない部分が大きい。バングラデシュがコントロールできるのは、これらのリスクのうち、どれだけが国家バランスシート上で保護されていない状態になっているか、という点だけだ。

リスク管理ではなく、自動価格設定が必要:国際燃料価格が上昇した際、国内価格を長期間人為的に据え置いても、追加コストは解消されない。その負担は最終的に、BPC(英国石油・ガス会社)の損失、補助金の必要性、財政圧力、外貨需要、あるいは経済の他の分野における圧力などを通じて再び現れる。逆に、ショックをそのまま消費者に転嫁すると、輸送コスト、農業支出、産業投入コスト、そしてインフレ率の上昇につながる可能性がある。したがって、政策上の課題は、透明性の高い市場連動型価格設定と、過度な価格変動を抑制するメカニズムを組み合わせることである。

バングラデシュは既に自動燃料価格決定制度を運用しており、エネルギー・鉱物資源省は2026年もその制度に基づいて石油価格の調整を継続している(エネルギー・鉱物資源省)。国際通貨基金(IMF)もまた、無期限の補助金ではなく的を絞った支援を通じて脆弱な世帯を保護しつつ、一貫した燃料価格改革の重要性を強調している。

しかし、自動価格設定とリスク管理は同じではない。自動価格設定は国際的な価格変動を国内市場に反映させるものであり、リスク管理は燃料購入前に将来の価格変動を抑制しようとするものである。この違いこそが、改革の次の段階において極めて重要な点となる。

商品ヘッジ:今年9月、潜在的に重要な政策上の機会が開かれました。バングラデシュ中央銀行は、「国際市場における輸入取引の商品価格リスクのヘッジに関するガイドライン(2026年)」を発表しました。この枠組みには、戦略的または大規模な輸入に従事する適格な公共部門の組織が含まれており、投機的なポジションではなく、真の輸入リスクに結び付けられている限り、商品先物、指数連動型先渡契約、商品スワップ、コールオプション、および許可されたカラー構造の使用が認められています。

石油調達において、これは重要な意味を持つ。バングラデシュでは従来、燃料をどこで、いくらの価格で、どの入札方式または政府間協定に基づいて購入するかという点に議論が集中していた。しかし、新たな枠組みでは、別の問いが提起されることになる。すなわち、貨物を購入する前に、将来の価格変動リスクをどの程度まで保護すべきか、という問いである。

ヘッジングは、原油価格が上昇するか下落するかを賭けるものではありません。公的機関は市場を出し抜こうとすべきではありません。その目的はより保守的で、将来の支出に関する不確実性を低減することです。BPCが今後6か月間に一定量のディーゼル燃料が必要になると分かっている場合、その必要量全体を将来のスポット価格や変動価格に晒すということは、市場のあらゆる変動を受け入れることを意味します。リスク管理プログラムであれば、明確な制限と実際の調達スケジュールに基づき、そのリスクを複数の価格決定メカニズムに分散させることができます。

先物契約は、将来の購入価格、あるいは価格決定方式を今日中に確定できる契約です。その強みは予測可能性の高さにあります。一方、弱点は、市場が後日急落した場合、契約済みの部分がその下落による利益を十分に享受できない可能性があることです。

商品スワップは、変動価格リスクを実質的に固定価格リスクに変換することで、同様の機能を果たします。バングラデシュ中央銀行のガイドラインでは、1バレルあたり80米ドルの価格を固定する燃料輸入業者を例に、この仕組みを説明しています。市場価格が100米ドルに上昇した場合、取引相手がその差額を支払います。価格が70米ドルに下落した場合、輸入業者がスワップに基づいてその差額を支払います。これが、ヘッジがデリバティブ自体の利益だけで判断されるべきではない理由です。ヘッジによる財務損失は、現物購入コストの低下と同時に発生する可能性があります。真の評価基準は、調達コスト全体の予測可能性が向上したかどうかです。

オプションは、もう一つの保護手段を提供する。購入したコールオプションは、調達コストの上限を設定できるだけでなく、市場価格が下落した場合でも買い手が一定の利益を維持できるようにする。その代償はオプションプレミアムである。バングラデシュ中央銀行は、定められた条件の下でカラー構造も認めている。実際には、スワップはより高い確実性を提供する一方、オプションは極端な価格高騰に対する保険のような役割を果たす。どちらが本質的に優れているということはなく、それぞれ異なる目的を果たす。

バングラデシュの燃料輸入コストは、単にブレント原油価格だけではありません。より現実的な構成は、国際的な製品ベンチマーク価格、製油所または供給業者の価格差、運賃、保険料、為替レートの影響、税金、国内流通コストなどです。これらの構成要素はそれぞれ異なる動きをする可能性があります。

ディーゼル油のクラックスプレッドは、原油価格が比較的安定している場合でも拡大する可能性があります。タンカーの運賃や保険料は、輸送ルートのリスクが高まると上昇する可能性があります。ヘッジに使用されるベンチマークは、実際に購入する商品と完全に一致するとは限りません。バングラデシュ中央銀行はこのベーシスリスクの問題を認識しており、ヘッジのベンチマークが原資産と異なる場合には、その正当性の説明を求めています。

最も重要な追加リスク要因は為替レートです。1ドルあたり120タカで換算すると、100米ドルの国際エネルギーコストは12,000タカになります。1ドルあたり130タカの場合、同じ100米ドルのコストは13,000タカになります。商品価格は変わっていないにもかかわらず、タカ建てのコストは約8.3%増加しています。したがって、商品価格リスクと為替リスクは同じ文脈で捉えるべきです。最終的なリスク指標は、タカ建ての総着地コストであるべきです。

調達の多様化、戦略備蓄:金融ヘッジは健全な調達に代わるものではありません。強靭な供給戦略は、競争入札による国際調達、長期契約、政府間協定、スポット購入、物価連動契約などを組み合わせることで実現できます。それぞれの仕組みには利点と限界があります。スポット購入は柔軟性を提供しますが、買い手は現在の市場状況に左右されます。長期契約は供給の安定性を高めることができますが、価格設定の柔軟性が低下する可能性があります。競争入札は価格発見機能を強化し、政府間協定は深刻な市場混乱時に価値を発揮する可能性があります。

したがって、政策目標は、特定の日における最低価格の獲得にとどまらず、より広範なものでなければならない。競争力のある価格、供給の安定性、そしてコストの予測可能性のバランスを取るべきである。

戦略備蓄は、別の問題に対処するものです。ヘッジは財務上の損失を相殺できますが、船舶の遅延や供給ルートの物理的な混乱が発生した場合にディーゼル燃料を供給することはできません。国際エネルギー機関(IEA)は、加盟国に対し、少なくとも90日分の純輸入量に相当する緊急石油備蓄を保有することを義務付けています。バングラデシュはこの義務の対象ではありませんが、この基準は、財務上の保護と物理的なエネルギー安全保障の違いを明確に示しています。バングラデシュは、貯蔵能力、資金調達コスト、輸入依存度、輸送リードタイム、製品の重要度に基づいて、自国の適切な備蓄目標を決定すべきです。

的を絞った支援が必要:市場連動型価格設定システムでは、短期的な国際価格の急騰を即座に転嫁する必要はありません。一定期間の着地コストに基づいた透明性の高い移動平均式を用いることで、世界的な価格との長期的な関係を維持しながら、月ごとの急激な変動を抑えることができます。しかし、会計処理は透明性のあるものでなければなりません。そうでなければ、一時的な価格平準化が、いつの間にか資金不足の補助金に変わってしまう可能性があります。

社会保障は燃料価格算定方式から切り離して考える必要がある。普遍的な燃料補助金は、経済的ニーズではなく燃料消費量に応じて給付を分配する可能性がある。より規律あるアプローチは、透明性のある価格設定を維持しつつ、必要に応じて脆弱な世帯や重要な生産部門への的を絞った支援を行うことである。IMFも同様に、バングラデシュにおける補助金と関税改革と並行して、的を絞った社会保障の重要性を強調している。

ヘッジ成功のためのガバナンス:商品デリバティブは、通常の購入手段とは異なります。取引相手リスク、流動性リスク、会計リスク、運用リスク、評判リスクなど、様々なリスクを伴います。そのため、公共部門のヘッジプログラムには、厳格なガバナンスが不可欠です。具体的には、承認された金融商品、明確なヘッジ比率、ベンチマークルール、期間制限、取引相手制限、時価評価報告、監査手続き、そして投機的なポジションの明確な禁止などが挙げられます。

バングラデシュ中央銀行の枠組みでは、ヘッジは検証可能な基礎取引によって裏付けられる必要があり、ヘッジの金額と期間は基礎となるエクスポージャーに限定され、取締役会が承認したリスク管理方針と継続的な評価管理が義務付けられています。これらの安全策は単なる事務的な細かな事項ではなく、信頼できるプログラムの基盤となるものです。

同様に重要なのは、市場価格が後に下落したという理由だけでヘッジを失敗と断定すべきではないということだ。そのような判断は後知恵バイアスを生み出す。評価すべきは、ヘッジが承認されたリスクを軽減し、予算の確実性を向上させたかどうかであり、たまたま取引で利益が出たかどうかではない。

デリバティブ契約を必要としないヘッジ手段も存在する。それは、経済生産単位当たりの輸入石油量を減らすことである。公共交通機関の改善、産業機器の効率化、物流の改善、燃費効率の良い車両、そして商業的に健全なエネルギーミックスの多様化は、いずれも原油価格、ドル需要、輸送コスト、供給途絶のリスクを同時に軽減する。

だからこそ、燃料価格に関する議論は、短期的なリスク管理と長期的なエネルギー生産性を最終的に結びつけるべきなのだ。バングラデシュは、ヘッジによって構造的な輸入依存から脱却することはできない。金融手段は価格変動を抑えることはできるが、効率性、多様なエネルギー供給源、そして強靭なインフラに取って代わることはできない。

国家石油リスク管理:バングラデシュが現在直面している燃料価格問題は、ディーゼルの小売価格だけにとどまらない。これは戦略的な問題を提起する。輸入石油は、引き続き主に年間調達要件として扱うべきか、それとも相互に関連する商品、通貨、供給、財政リスクのポートフォリオとして管理すべきか、という問題である。

実用的な枠組みは3つの層から構成される。第一に、透明性のある価格調整、的を絞った保護策、供給元の多様化、綿密な貨物スケジューリングを通じて、今日のショックに対処する。第二に、検証済みの現物リスクに対する先物取引、スワップ取引、オプション取引、為替リスク管理を適切に活用することで、次のショックに対処する。第三に、戦略的な備蓄、効率化、物流体制の強化、そして過度な石油依存からの段階的な脱却を通じて、長期的なリスクを軽減する。

これらの対策はいずれも、世界的なエネルギー価格高騰によるコストを解消するものではありません。ヘッジにはコストがかかります。オプション取引にはプレミアムが必要です。戦略的な在庫確保には資本が必要です。先物契約は価格下落時には魅力的に見えないかもしれません。しかし、ショックが発生する前にリスクを特定し、配分するシステムは、市場が既に動いた後にのみ対応するシステムよりも根本的に強固です。

バングラデシュは次の原油価格を決定することはできない。しかし、その価格が到来した際に、予算、外貨準備高、企業、そして消費者がどれほど影響を受けるかを判断することはできる。これこそが真の政策課題である。今日のエネルギー市場において、燃料の購入はもはや単なる調達機能ではなく、国家的なリスク管理活動でもあるのだ。

エンジニアのムハマド・シャヒン・アロム氏は、バングラデシュ工科大学(BUET)の石油経済学博士課程研究員です。[メール保護]


Bangladesh News/Financial Express 20260923
https://today.thefinancialexpress.com.bd/views-opinion/beyond-fuel-price-hikes-1790088394/?date=23-09-2026
関連