[Financial Express]4億タカから5億タカの銀行融資は、指定された融資規模のカテゴリーの中で最も高い不良債権比率を記録し、中でも貿易・商業融資が最大の債務不履行を抱えていた。

この公式な融資と債務不履行の分析結果は、問題のある融資が規模の大きい借り手に偏って集中していることを示している。

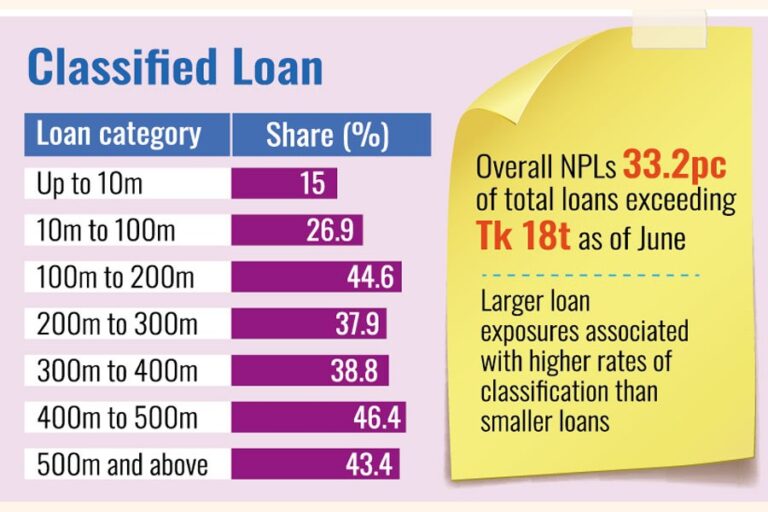
バングラデシュ中央銀行の最新報告書によると、昨年6月時点で、約700件の該当口座におけるこのカテゴリーの分類済み融資比率は46.4%だった。

中央銀行が日曜日に発表した最新の銀行部門データによると、これに続くのは1億タカから2億タカの範囲の融資で、その比率は44.6%となっている。

全体として、不良債権は6月末時点で銀行部門の総融資額の33.2%と依然として高水準にあり、総融資額は18兆タカを超えている。

それに比べて、1,000万タカまでの融資では、不良債権比率は15%とかなり低かった。

1,000万タカ超1億タカ以下の融資の割合は、約27%だった。

データによると、融資額が大きいほど、融資額が小さい場合よりも格下げされる割合が著しく高いことが示されている。

 この傾向は、長年にわたる信用規律の弱さとガバナンスの問題により、国内の銀行部門が依然として大量の不良債権問題に苦慮している中で現れている。

報告書によると、あらゆる規模の融資において信用リスクの問題が広範囲に及んでいるものの、特に大企業向け融資においてその割合が著しく高いことが示されている。

「銀行危機は、主に意図的な債務不履行者や大企業グループによって引き起こされており、個人レベルの小規模な借り手によるものではない。」

このパターンは、高額融資に対する信用評価および監視システムの弱点、あるいは大口借り手に影響を与えるセクター別およびマクロ経済的なショックの影響を示唆している可能性がある。

報告書によると、イスラム銀行と第4世代の民間商業銀行では、過剰融資の兆候である高額な不良債権が顕著に見られ、インフレ率が金利を上回ったままであるため、預金者は引き続き実質的なマイナス利回りを経験しているという。

銀行部門における分類済み融資のうち、貿易・商業分野が最大の割合を占め、次いで建設業と工業分野が続いた。

貿易・商業部門が44.1%と最大のシェアを占め、産業レベルと建設部門の分類済み融資比率はそれぞれ32.5%となっている。

最新の銀行セクター健全性調査によると、消費者金融の不良債権比率は6.6%と最も低かった。

分類済み融資口座数は、前年の449万件から2026年6月には395万件に減少したが、これは主に1,000万タカ以下の融資に関する分類済み口座の減少によるものである。

しかしながら、分類済み口座数の減少は、不良債権額が依然として高水準にあるという状況下で起こったものであり、これは、より大きなエクスポージャーが銀行にとって依然として重要なストレス要因であることを示している。

融資面では、第一世代の民間商業銀行は2026年6月までの1年間で融資ポートフォリオを6.0%拡大し、市場における30%という圧倒的なシェアを維持した。

第2世代および第3世代の民間商業銀行の融資伸び率は、それぞれ4.9%と4.5%と、より緩やかな伸びにとどまった。

国有商業銀行は、同時期に融資ポートフォリオを1.6%拡大した。

市場シェアがわずか約3.0%の外国銀行は、最も成長率が低く、2025年6月から融資ポートフォリオをわずか0.7%しか拡大していない。

信用拡大のペースが不均一であることは、銀行業界全体で融資条件が引き締められていることを示唆している。銀行は、信用リスクの高まりと経済全体の不確実性の拡大を受けて、より慎重な姿勢をとっているようだ。

データによると、問題のある融資口座の数と不良債権の総額には乖離が見られる。分類された口座数は、特に小規模融資において減少しているものの、銀行業界は依然として相当数の分類済み融資を抱えており、特に大規模な融資が全体の負担を大きく押し上げている。

これは、資産の質を向上させるには、経営難に陥っている借り手の数を減らすだけでなく、大規模な融資エクスポージャーに対処し、信用評価、監視、回収の慣行を強化する必要があることを示唆している。

[メール保護]


Bangladesh News/Financial Express 20260929
https://today.thefinancialexpress.com.bd/first-page/trade-commerce-occupy-top-slots-in-npl-buildups-1790619207/?date=29-09-2026
関連