[Financial Express]サミリト・イスラミ銀行は8月に単一の事業体として営業を開始し、撤退圧力にうまく耐えてきたが、合併を成功させるためには、人員と支店網の合理化、コスト削減が依然として重要な課題となっている。

EXIM銀行、ファースト・セキュリティ・イスラミ銀行、グローバル・イスラミ銀行、ソーシャル・イスラミ銀行、ユニオン銀行は、業務効率の向上、コスト削減、ガバナンスの強化、融資回収の加速化を図るため、サミリト・イスラミ銀行に合併されました。

経済学者や銀行専門家は、合併後の新会社は、支店の統合、5行の従業員数の削減、技術システムの統合、管理機能の合理化などを実施しなければ、合併による潜在的なメリットを実現できないだろうと述べている。

「合併後の銀行にとって、人員とインフラの再編は大きな課題となるだろう」と、ミューチュアル・トラスト銀行のマネージングディレクター兼最高経営責任者であるサイード・マフブブル・ラーマン氏は述べた。

統合が成功すれば、最終的には、単一の支店戦略、単一の人員構成、単一のテクノロジー・プラットフォーム、単一の信用文化、そして単一のガバナンス・フレームワークが実現するだろう。

「そのプロセスが完了するまで、当銀行は前身の5つの金融機関が抱えていたコストと複雑さの多くを引き続き負担することになるだろう」とラフマン氏は述べた。

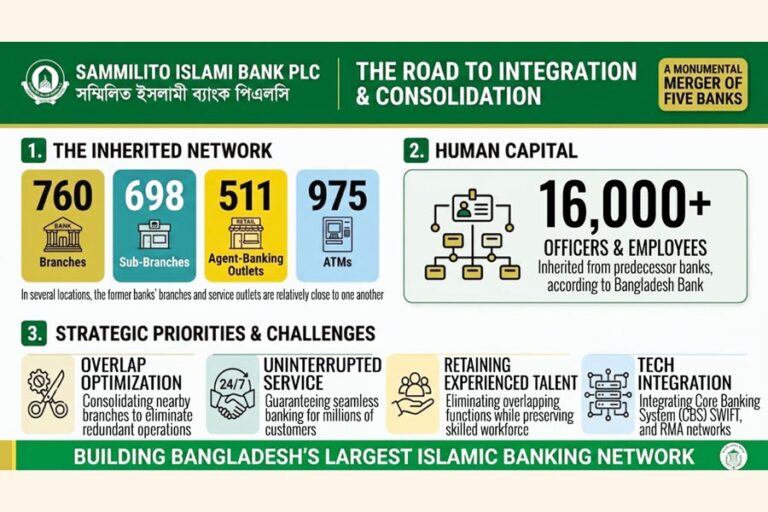
新銀行は、約760の支店、698の出張所、511の代理店、975台のATMからなる巨大な物理的ネットワークを引き継いだ。

法的所有権と経営権は統合されたものの、合併後の組織の物理的なインフラは、前身である5つの金融機関の施設を合わせた状態のままである。いくつかの地域では、旧銀行の支店やサービス拠点が比較的近接している。重複する拠点を無期限に維持していくと、運営コストが高騰することになるだろう。

良い点としては、サミリト・イスラミ銀行は広範な支店網を有しているため、新規銀行が構築するのに何年もかかるような全国的なプレゼンスを即座に確立できる。

「しかし、規模の拡大が有利になるのは、銀行が前身の5つの金融機関がそれぞれ単独で行っていたよりも効率的にネットワークを運営できる場合に限られる」と、BRAC EPL証券会社の調査責任者であるサリム・アフザル・シャウォン氏はフィナンシャル・エクスプレス紙に語った。

しかし、シャウォン氏は、銀行は一般的に建物の所有者と長期契約を結んでおり、支店の賃貸契約を解除するには高額な費用がかかる可能性があると述べた。

コスト削減は、合併後の新銀行にとって重要な課題でもある。なぜなら、合併前の5つの銀行から引き継いだ財務上の弱点や負債を克服しなければならないからだ。さもなければ、サミリト・イスラミ銀行は合併によって期待される経営効率を達成できないだろう。

バングラデシュ中央銀行によると、新たな融資機関は約1万6000人の役員と従業員を引き継いだ。

前身の各銀行はそれぞれ独自の組織階層、職務構造、給与体系、業務慣行、経営文化を有していた。これらを単一の組織構造に統合するには、報告系統、責任範囲、異動、配置転換、重複する役職の廃止などに関する決定が必要となる。

一方、従業員にとっては、合併によって、新銀行が統一された運営モデルへと移行するにつれて、既存の役割や組織構造が変わる可能性があることを意味する。

シャウォン氏は、銀行は重複する機能を排除しつつ、顧客サービスの中断を防ぎ、経験豊富な従業員を維持しなければならないため、課題は管理体制の再編にとどまらないと述べた。

匿名を希望したバングラデシュ中央銀行の職員は、中央銀行が支店網の合理化と業務統合に取り組んでいると述べた。急激な支店閉鎖や人員削減はサービスに支障をきたし、人員管理を困難にする可能性があるとし、中央銀行は銀行再建部門を通じて、人事管理、支店と事業部門の統合、融資回収、技術統合などを含むプロセスを監視していると付け加えた。

バングラデシュ中央銀行の関係者によると、中央銀行は既に、預金者が旧5行の支店から預金を引き出せる共通インターフェースを完成させており、コアバンキングシステム(CBS)、SWIFT、RMAシステムなどの基盤となるITインフラの統合は継続中である。

「このプロセスは今年12月までに完了する見込みだ」と彼は述べ、支店統合は立地、事業の可能性、顧客サービス、運営コストに基づいて評価されていると付け加えた。

預金圧力は緩和されたものの、信頼感は依然として試練となっている。

合併後の組織は、当初引き出しを申請した多くの預金者が資金を受け取っていないことから、差し迫った引き出し圧力をうまく抑え込むことに成功した。

最新のデータによると、9月1日から20日の間に179,682人の顧客が697億5000万タカの引き出しを申請したが、実際に引き出したのは90,098人の顧客のみで、引き出し額は324億5000万タカだった。

同時期に、同行は270億タカの新規預金を受け入れた。3万2000件以上の新規口座が開設され、さらに37億8000万タカの預金が集まった。

中央銀行が預金引き出し要求に対応するため500億タカを提供したことを受け、同行は9月7日から預金者への返済を開始した。

預金引き出し額が当初の要請額を下回ったことで、銀行は一時的にいくらかの安堵を得たものの、顧客の信頼が完全に回復したとは必ずしも言えない。

世界銀行ダッカ事務所の元チーフエコノミスト、ザヒド・フセイン氏は、問題のある5つの銀行が新たな組織体制下に置かれたからといって、信頼がすぐに回復するわけではないと述べた。

信頼は、新銀行が定期的に支払いを行い、財務情報を透明性をもって伝え、支店と従業員を秩序正しく合理化できるかどうかにかかっている、と彼は述べた。

資本注入だけではバランスシートの修復には不十分

政府は2000億タカ、中央銀行は1500億タカの資本支援を提供したため、新銀行は3500億タカの払込資本金で営業を開始した。

多額の資本注入は大きな緩衝材となる一方で、新設機関に対して、前身機関の機能を単に継続するのではなく、実行可能なビジネスモデルを確立するよう求める圧力を高めることにもなる。

中央銀行のデータによると、今年3月時点で、これら5行の不良債権総額は約1兆6600億タカに達し、これは同行が融資した総額の84.22%に相当する。

合併後の組織は既に数千件の訴訟を起こし、債務不履行となった融資の回収を進めている一方、中央銀行は法的措置と並行して、交渉による和解やその他の回収メカニズムを追求している。

したがって、経営陣は事実上、5つの銀行の運営機構を統合することと、引き継いだバランスシートを修復することという、2つの再編作業に同時に取り組んでいることになる。

[メール保護]


Bangladesh News/Financial Express 20261007
https://today.thefinancialexpress.com.bd/stock-corporate/sammilito-islami-bank-yet-to-shed-overlapping-footprint-of-5-predecessors-1791305784/?date=07-10-2026
関連