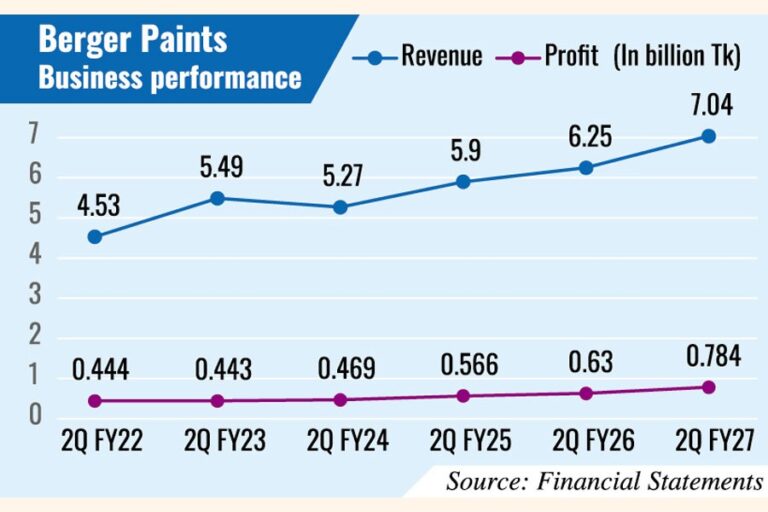
[Financial Express]バーガーペイントは、売上高の増加、価格調整、および金融コストの削減に支えられ、第2四半期に前年同期比24%増の7億8400万タカの利益を計上した。

同国を代表する塗料メーカーは、今年7月から9月期の連結1株当たり利益(EPS)が15.97タカとなり、前年同期の13.08タカから増加したと発表した。

同社は、収益増加の主な要因として、売上高の増加、原材料費および包装資材費の高騰に対応した価格調整、および即時支払手形(UPAS)ローンの金利負担の軽減に伴う金融コストの低下を挙げた。

同社の決算報告書によると、2026年財政法の施行に伴う実効税率の低下と、過去に認識された納税義務に対する有利な調整も、収益増加に貢献した。

4月から3月を会計年度とする多国籍塗料メーカーは、9月期の売上高が前年同期比13%増の70億4000万タカになったと発表した。

同社の半期利益は前年同期比74%増の26億タカに急増し、売上高も同期間に13%増の151億8000万タカに達した。

売上高の増加、顧客からの回収力の向上、運転資金管理の改善により、今年の4月から9月までの1株当たり営業キャッシュフロー(NOCFPS)は、前年同期の6.24タカと比較して、25.46タカへと大幅に改善しました。

バーガーは、業績の良い銘柄の一つであり、厳しいビジネス環境下でも利益と売上高の安定した成長という確かな実績を誇っています。

同社の株価は木曜日、ダッカ証券取引所(DSE)で1株あたり1,449タカで取引を終え、前営業日比0.46%下落した。

第三工場への投資額の見直し

ベルガーペイントは、安全システムの向上、自動化とデジタル化の推進、インフレと為替変動の影響を理由に、ミルサライの国家経済特区にある第3工場への投資額を20億4000万タカ増額し、118億4000万タカとした。

同社によると、安全システムのアップグレード、デジタル化、自動化機能により、業務効率、製品品質、トレーサビリティ、職場の安全性が向上すると見込まれるという。

新工場での生産開始予定日は、2028年4月に延期されました。

塗料メーカーは、このプロジェクトによって、長期的な成長戦略を支え、市場における競争力を強化するための、最新鋭の技術を備えた製造施設を設立すると述べた。

年間業績

バーガーペイントは、2026年3月期決算で過去最高の37億2000万タカの利益を計上し、前年比10%増となった。これは、売上高の増加と、より安定した為替市場における為替差損の大幅な減少によるものだ。

記録的な収益を背景に、取締役会は前年と同額の525%の現金配当を推奨した。

[メール保護]


Bangladesh News/Financial Express 20261030
https://today.thefinancialexpress.com.bd/stock-corporate/berger-paints-q2-profit-jumps-24pc-on-higher-sales-lower-finance-costs-1793297543/?date=30-10-2026
関連